
Từ người thích mua sắm đến người chỉ tiêu tiền cho những gì thực sự cần thiết
"Dạo này sao chị tiết kiệm thế? Đến một cốc trà sữa cũng không muốn mua à?", "Lớn tuổi rồi, có tiền thì phải tận hưởng chứ, sao cứ tính toán mãi thế?".
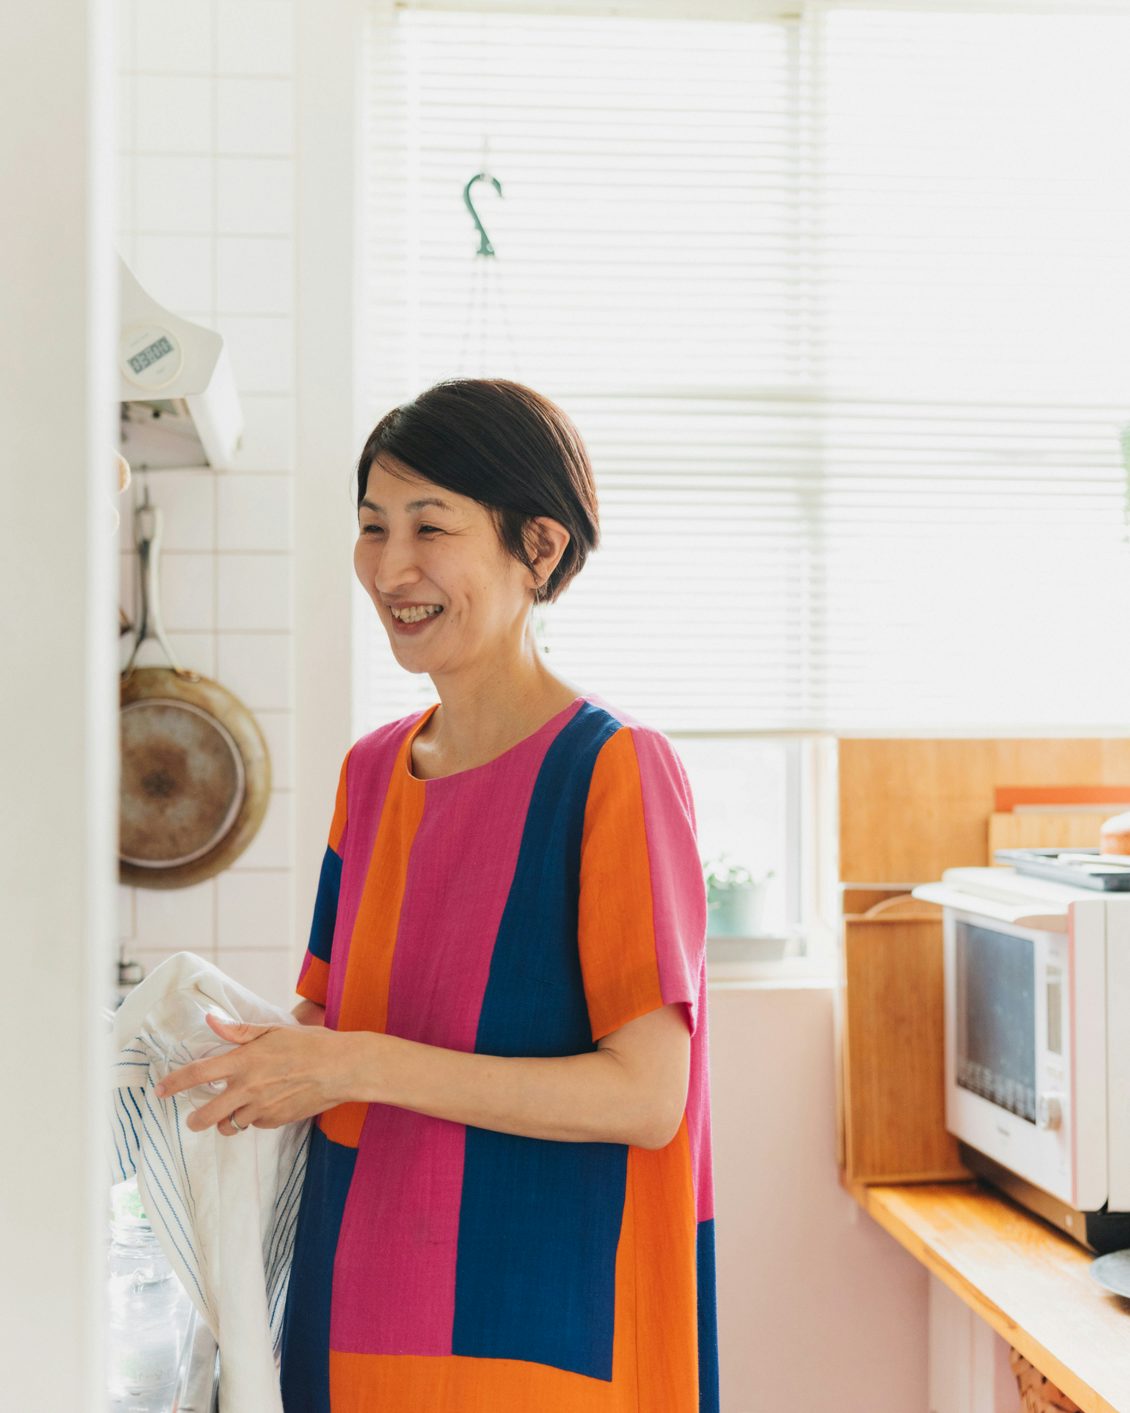
Đó là những câu hỏi mà một người phụ nữ trung niên thường xuyên nhận được từ bạn bè sau khi thay đổi thói quen chi tiêu. Trước đây, bà cũng là người thích mua sắm, dễ bị hấp dẫn bởi các chương trình giảm giá và không ngại chi tiền cho những món đồ khiến mình vui vẻ nhất thời.
Thế nhưng, càng bước sang tuổi trung niên, bà càng nhận ra một điều: Không phải cứ mua nhiều, dùng đồ đắt tiền hay liên tục chiều chuộng bản thân thì cuộc sống sẽ hạnh phúc hơn.
Có những món đồ mua về chỉ dùng vài lần rồi nằm im trong tủ. Có những khoản tiền tưởng nhỏ nhưng cộng lại thành con số đáng kể mỗi tháng. Ngược lại, những thứ thực sự mang đến sự thoải mái lâu dài đôi khi lại bị bà chần chừ vì tiếc tiền.
"Tôi không trở nên keo kiệt. Tôi chỉ bắt đầu hiểu rằng đồng tiền mình kiếm được nên dành cho những điều xứng đáng", bà chia sẻ.
Sau nhiều năm điều chỉnh thói quen, bà tự đặt ra một nguyên tắc: Không tiếc tiền cho những thứ cải thiện chất lượng cuộc sống, nhưng cũng không chi tiền chỉ để thỏa mãn cảm xúc nhất thời.
4 khoản tiền tôi sẵn sàng chi, dù phải trả nhiều hơn một chút
1. Những món đồ sử dụng hằng ngày, có chất lượng tốt
Trước đây, khi mua đồ gia dụng hay quần áo, bà thường ưu tiên những sản phẩm có giá rẻ nhất. Tuy nhiên, không ít món nhanh hỏng, phải thay mới liên tục, khiến tổng số tiền bỏ ra cuối cùng còn nhiều hơn.
Bây giờ, bà sẵn sàng mua một chiếc nệm có độ nâng đỡ phù hợp, một đôi giày đi lại thoải mái hay một chiếc áo khoác chất lượng tốt có thể sử dụng trong nhiều năm.
Theo bà, một món đồ đắt hơn vài trăm nghìn đồng nhưng sử dụng thường xuyên, bền bỉ và mang lại sự thoải mái có thể đáng tiền hơn nhiều món đồ rẻ nhưng nhanh bị bỏ xó.
Điều quan trọng không phải giá mua ban đầu, mà là giá trị nhận được trong suốt thời gian sử dụng.
2. Những khoản chăm sóc sức khỏe
Sau tuổi 50, bà nhận thấy sức khỏe là khoản đầu tư không nên trì hoãn chỉ vì muốn tiết kiệm.
Bà ưu tiên tiền khám sức khỏe định kỳ, chăm sóc răng miệng, thực phẩm phù hợp với nhu cầu dinh dưỡng và các hoạt động vận động vừa sức.
Trước đây, bà có thể dễ dàng chi vài trăm nghìn đồng cho một buổi mua sắm nhưng lại đắn đo khi đăng ký một lớp tập luyện. Hiện tại, thứ tự ưu tiên đã hoàn toàn đảo ngược.
Bà cho rằng tiết kiệm tiền nhưng bỏ bê sức khỏe không phải lựa chọn khôn ngoan. Một cuộc sống ổn định cần cả tài chính lẫn thể chất tốt.
3. Những khoản giúp tiết kiệm thời gian và công sức
Không phải việc gì tự làm cũng tiết kiệm hơn.
Đôi khi, bà sẵn sàng trả thêm tiền cho một thiết bị gia dụng hữu ích, một dịch vụ sửa chữa chuyên nghiệp hay phương tiện di chuyển thuận tiện khi thực sự cần thiết.
Đặc biệt ở tuổi trung niên, sức lực và thời gian không còn là những thứ có thể tiêu hao tùy ý.
Nếu một khoản chi hợp lý giúp giảm việc nặng nhọc, hạn chế căng thẳng hoặc có thêm thời gian nghỉ ngơi, bà xem đó là khoản tiền đáng bỏ ra.
4. Học hỏi, trải nghiệm và những niềm vui có ý nghĩa
Bà không cắt bỏ hoàn toàn các khoản dành cho sở thích cá nhân.
Thay vì mua sắm theo cảm hứng, bà chọn dành tiền cho những lớp học mình yêu thích, những chuyến đi phù hợp ngân sách hoặc những dịp sum họp gia đình.
Theo bà, tiết kiệm không có nghĩa là từ chối mọi niềm vui. Điều cần làm là chọn những trải nghiệm thực sự mang lại giá trị tinh thần, thay vì chạy theo những thú vui chóng qua.
5 khoản tôi kiên quyết hạn chế để không lãng phí tiền bạc
Nếu có 4 khoản sẵn sàng chi, bà cũng xác định rõ 5 nhóm chi tiêu cần kiểm soát.
Thứ nhất, quần áo mua vì giảm giá. Trước đây, bà từng có một tủ quần áo đầy ắp nhưng vẫn thường xuyên cảm thấy không có gì để mặc. Nhiều món được mua chỉ vì giảm 50-70%, đến khi mang về lại không phù hợp với những trang phục sẵn có.
Hiện tại, bà chỉ mua khi thực sự thiếu và ưu tiên những món có thể phối với nhiều trang phục.
Thứ hai, mỹ phẩm và đồ chăm sóc cá nhân tích trữ quá nhiều. Những chương trình mua một tặng một từng khiến bà mua vượt nhu cầu. Kết quả là không ít sản phẩm hết hạn trước khi sử dụng hết. Bây giờ, bà chỉ mua bổ sung khi món đang dùng gần hết.
Thứ ba, các gói thành viên và ứng dụng trả phí ít sử dụng. Từ ứng dụng xem phim, nghe nhạc đến những dịch vụ đăng ký theo tháng, mỗi khoản có thể không lớn nhưng tổng cộng lại thành chi phí đáng kể trong năm.
Bà rà soát định kỳ và hủy những dịch vụ không còn sử dụng thường xuyên.
Thứ tư, ăn uống và di chuyển theo thói quen tiện đâu tiêu đó. Trước đây, bà thường xuyên gọi đồ uống, đặt đồ ăn hoặc đi taxi ngay cả khi không thực sự cần thiết. Hiện tại, bà chủ động chuẩn bị đồ uống, nấu ăn tại nhà và lựa chọn phương tiện phù hợp. Dĩ nhiên, khi cần thiết hoặc vì lý do sức khỏe, bà vẫn sẵn sàng chi tiền.
Thứ năm, mua sắm để theo kịp người khác. Đây là khoản bà cho rằng dễ khiến con người mất kiểm soát tài chính nhất.
Bạn bè đổi điện thoại, bà từng muốn đổi theo. Người quen mua túi xách mới, bà cũng có lúc cảm thấy mình nên sắm một chiếc tương tự. Nhưng sau nhiều năm, bà hiểu rằng nhu cầu của người khác không nhất thiết phải trở thành nhu cầu của mình.
"Người khác mua gì là chuyện của họ. Tôi chỉ cần biết cuộc sống của mình đang thiếu điều gì", bà nói.
Sau tuổi 50, điều quan trọng không phải tiêu ít nhất mà là tiêu đúng nhất
Có một thời gian, bà từng nghĩ người biết tiết kiệm là người luôn chọn món rẻ nhất, hạn chế mọi khoản chi và cố giữ lại càng nhiều tiền càng tốt.
Nhưng khi bước sang tuổi trung niên, quan điểm ấy dần thay đổi.
Bà nhận ra tiết kiệm cực đoan cũng có thể khiến cuộc sống trở nên mệt mỏi. Một người có tiền nhưng không dám chăm sóc sức khỏe, không dám mua những thứ thực sự cần thiết hay luôn cảm thấy có lỗi khi chi tiêu cho bản thân chưa chắc đã sống thoải mái.
Bây giờ, trước mỗi quyết định mua sắm, bà thường tự hỏi hai câu:
"Món đồ này sẽ phục vụ cuộc sống của tôi trong bao lâu?" và "Nó có thực sự khiến cuộc sống của tôi tốt hơn không?".
Nếu câu trả lời không rõ ràng, bà sẵn sàng bỏ qua, kể cả khi món đồ đang được giảm giá rất sâu.
Ngược lại, với những khoản chi có giá trị sử dụng lâu dài, giúp bản thân khỏe mạnh và sống chủ động hơn, bà không còn quá đắn đo.
Sau cùng, sự an tâm về tài chính ở tuổi trung niên không chỉ đến từ việc kiếm được bao nhiêu tiền hay tiết kiệm được bao nhiêu, mà còn từ khả năng quyết định đồng tiền của mình sẽ đi đâu.
Tiêu ít hơn cho những thứ không cần thiết để có thể tiêu tốt hơn cho những điều quan trọng, đó mới là cách tiết kiệm giúp cuộc sống ngày càng nhẹ nhõm.