
Nhiều doanh nghiệp tiến sát kế hoạch năm
Sự khác biệt trong kết quả kinh doanh của các doanh nghiệp ngành sữa được phản ánh rõ qua diễn biến giá vốn và các khoản chi phí. Có doanh nghiệp cải thiện đáng kể biên lợi nhuận nhờ kiểm soát tốt giá vốn, trong khi tại một số đơn vị, áp lực từ chi phí bán hàng và lãi vay tiếp tục ảnh hưởng đến hiệu quả kinh doanh.
Trong nhóm doanh nghiệp được khảo sát, CTCP Sữa Việt Nam (Vinamilk, HOSE: VNM) tiếp tục dẫn đầu về quy mô doanh thu, đồng thời ghi nhận kết quả tăng trưởng tích cực trong quý III và 9 tháng đầu năm 2026.
Theo báo cáo tài chính hợp nhất quý III/2026, Vinamilk ghi nhận doanh thu thuần 18.465 tỷ đồng, tăng 9% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 2.962 tỷ đồng, tăng gần 18%.
Đáng chú ý, biên lợi nhuận gộp của doanh nghiệp đạt 41,4%, giảm nhẹ so với mức 41,6% cùng kỳ năm trước. Diễn biến này cho thấy áp lực từ chi phí đầu vào vẫn hiện hữu, dù doanh nghiệp đã duy trì được mức biên lợi nhuận tương đối cao.
Theo giải trình của Vinamilk, lợi nhuận tăng nhờ sự phục hồi của thị trường nội địa và tăng trưởng từ hoạt động xuất khẩu. Bên cạnh đó, việc gia tăng tỷ trọng các sản phẩm có giá trị gia tăng và biên lợi nhuận tốt hơn cũng góp phần cải thiện hiệu quả kinh doanh.
Xét theo thị trường, doanh thu nội địa trong quý III đạt 14.718 tỷ đồng, tăng 9%; doanh thu thị trường nước ngoài đạt 3.747 tỷ đồng, tăng 8%.
Lũy kế 9 tháng, doanh thu thuần của Vinamilk đạt 53.461 tỷ đồng, tăng 14,5% so với cùng kỳ. Lợi nhuận sau thuế đạt 8.605 tỷ đồng, tăng hơn 30%. Riêng lợi nhuận ròng thuộc về cổ đông công ty mẹ đạt 8.560 tỷ đồng. Với kế hoạch lợi nhuận sau thuế năm 2026 là 9.828 tỷ đồng, Vinamilk đã hoàn thành gần 88% mục tiêu sau 3 quý đầu năm.
Nếu Vinamilk duy trì tăng trưởng nhờ sự phục hồi của các thị trường và cơ cấu sản phẩm, CTCP Sữa Quốc tế LOF (UPCOM: IDP) lại gây chú ý bởi khả năng đảo chiều lợi nhuận mạnh mẽ.
Trong quý III, doanh thu thuần của LOF đạt 2.148 tỷ đồng, tăng 32,8% so với cùng kỳ năm trước. Trong khi đó, giá vốn hàng bán chỉ tăng 12,4%, lên 1.289 tỷ đồng. Nhờ tốc độ tăng giá vốn thấp hơn đáng kể so với doanh thu, lợi nhuận gộp của doanh nghiệp đạt 859 tỷ đồng, tăng 82,9%. Biên lợi nhuận gộp theo đó tăng từ 29% lên 40%.
Đây là yếu tố quan trọng giúp kết quả kinh doanh của LOF chuyển biến tích cực. Lợi nhuận thuần từ hoạt động kinh doanh đạt 261 tỷ đồng, trong khi cùng kỳ năm trước lỗ 197 tỷ đồng.
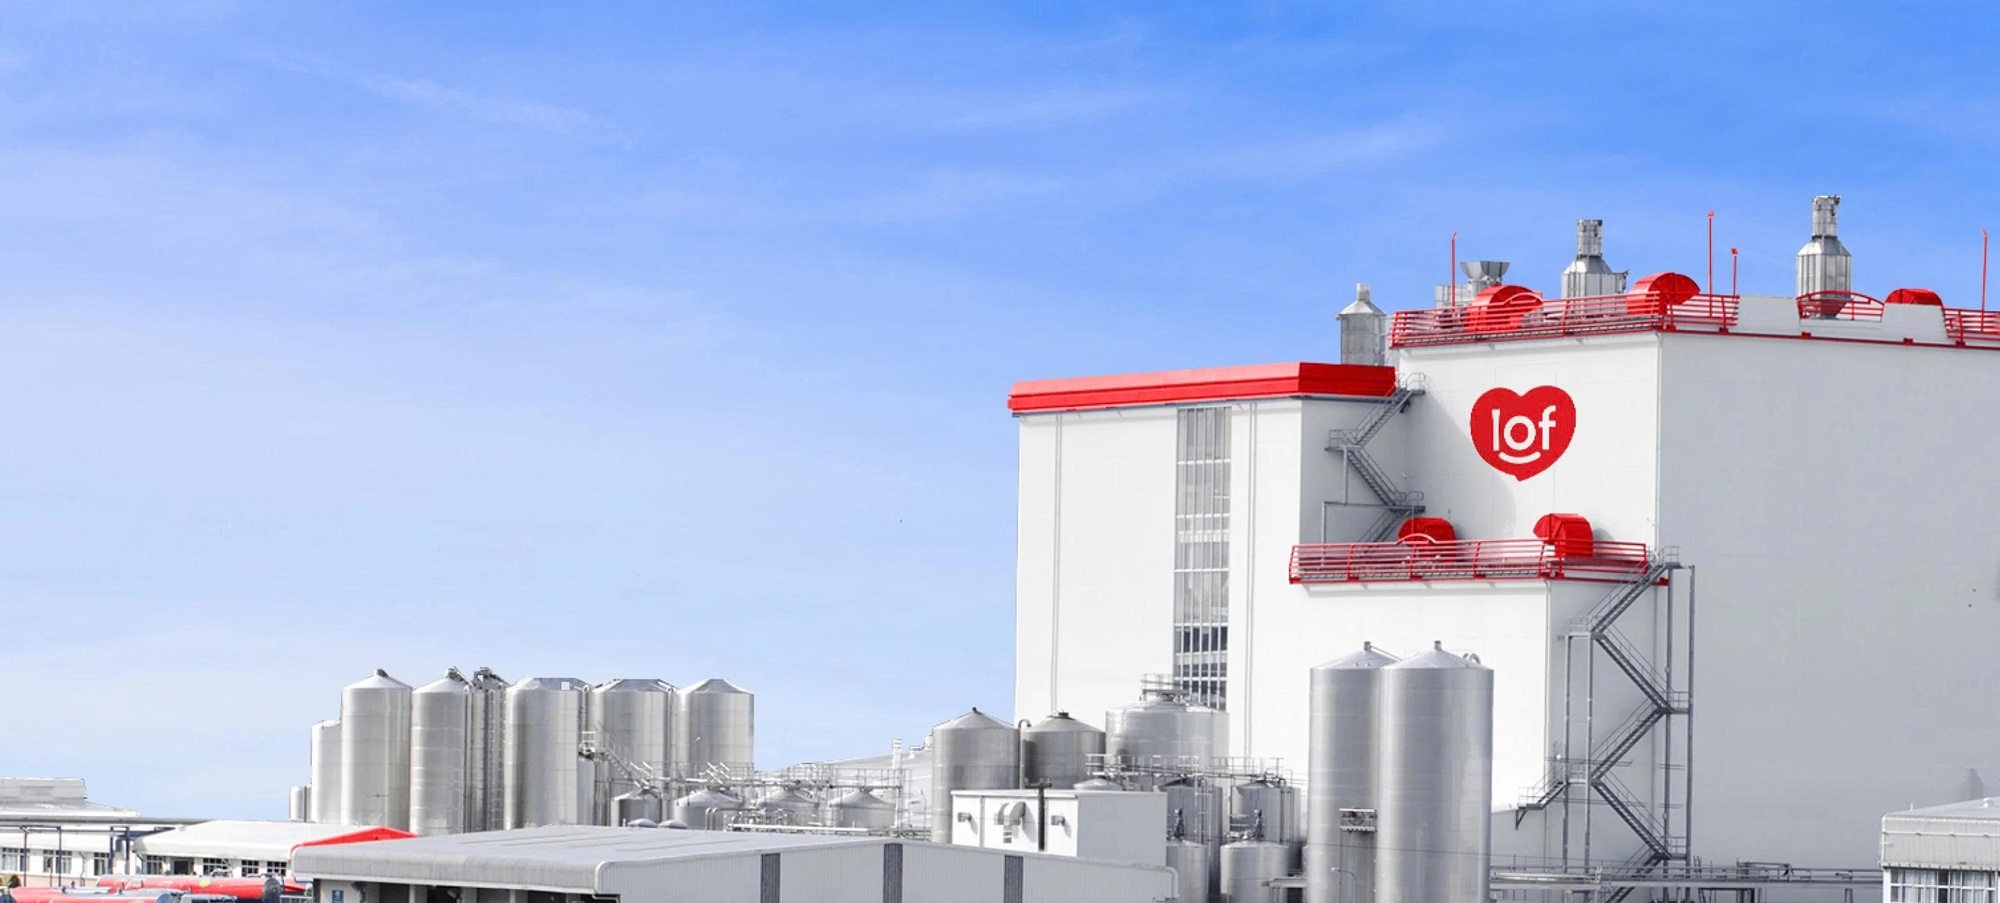
Sữa Quốc tế LOF đảo chiều ngoạn mục, lợi nhuận 9 tháng gần chạm đích (Ảnh:IDP).
Bên cạnh cải thiện lợi nhuận gộp, doanh nghiệp còn tiết giảm chi phí bán hàng 12%, xuống 520 tỷ đồng; chi phí quản lý doanh nghiệp giảm nhẹ 2,6%, còn 71 tỷ đồng.
Ở chiều ngược lại chi phí tài chính tăng 80%, lên 68 tỷ đồng, trong đó chi phí lãi vay đạt 61 tỷ đồng. Tuy nhiên, mức cải thiện từ hoạt động kinh doanh đã giúp LOF ghi nhận lợi nhuận sau thuế 224 tỷ đồng, đảo chiều so với khoản lỗ gần 133 tỷ đồng cùng kỳ năm trước.
Lũy kế 9 tháng, doanh thu thuần của LOF đạt 6.127 tỷ đồng, tăng 10%; lợi nhuận sau thuế đạt 697 tỷ đồng, trong khi cùng kỳ năm trước lỗ 62 tỷ đồng.
Với kế hoạch doanh thu 8.300 tỷ đồng và lợi nhuận sau thuế 700 tỷ đồng trong năm 2026, LOF đã hoàn thành 73,8% mục tiêu doanh thu nhưng đã thực hiện 99,6% kế hoạch lợi nhuận chỉ sau 9 tháng.
Chi phí trở thành lực cản tăng trưởng
Một diễn biến đáng chú ý khác đến từ CTCP Giống bò sữa Mộc Châu (Mộc Châu Milk, HOSE: MCM). Doanh nghiệp này ghi nhận doanh thu quý III/2026 giảm nhưng lợi nhuận vẫn tăng trưởng tích cực.
Cụ thể, doanh thu thuần trong quý đạt 692 tỷ đồng, giảm 3,5% so với cùng kỳ năm trước. Giá vốn hàng bán giảm 4,2%, xuống 495 tỷ đồng, giúp lợi nhuận gộp đạt hơn 197 tỷ đồng, chỉ giảm 1,5%.
Trong kỳ, doanh thu hoạt động tài chính đạt 28 tỷ đồng, tăng 8,2%. Trong khi đó, chi phí tài chính giảm mạnh từ gần 1,7 tỷ đồng xuống còn 53,9 triệu đồng. Chi phí bán hàng cũng giảm 9,5%, còn 164 tỷ đồng.
Dù chi phí quản lý doanh nghiệp tăng từ 8,2 tỷ đồng lên 13,7 tỷ đồng, lợi nhuận thuần từ hoạt động kinh doanh vẫn đạt 46,5 tỷ đồng, tăng 36%. Kết quả, lợi nhuận sau thuế quý III đạt 39 tỷ đồng, tăng 39% so với cùng kỳ năm trước.
Lũy kế 9 tháng đầu năm, Mộc Châu Milk ghi nhận doanh thu thuần 2.194 tỷ đồng, tăng 3,7%; lợi nhuận sau thuế đạt hơn 207,8 tỷ đồng, tăng 36,8%.
Ở chiều ngược lại, CTCP Sữa Hà Nội (Hanoimilk, UPCOM: HNM) là trường hợp cho thấy rõ áp lực chi phí bào mòn thành quả tăng trưởng doanh thu.
Trong quý III/2026, doanh thu thuần của Hanoimilk đạt 200 tỷ đồng, tăng 31% so với cùng kỳ. Giá vốn hàng bán tăng từ 125 tỷ đồng lên 163 tỷ đồng, đưa lợi nhuận gộp lên 36 tỷ đồng, tăng 31%.
Tuy nhiên, mức tăng của lợi nhuận gộp không đủ bù đắp sự gia tăng của các khoản chi phí. Đáng chú ý, chi phí tài chính tăng từ 1,7 tỷ đồng lên 8,8 tỷ đồng, trong đó phần lớn là chi phí lãi vay.
Cùng với đó, chi phí bán hàng tăng từ 20 tỷ đồng lên 23 tỷ đồng; chi phí quản lý doanh nghiệp tăng từ 4 tỷ đồng lên gần 6 tỷ đồng.
Sau khi khấu trừ các khoản chi phí, lợi nhuận thuần từ hoạt động kinh doanh chỉ còn khoảng 260 triệu đồng, giảm gần 89% so với cùng kỳ năm trước. Dù vậy, doanh nghiệp ghi nhận gần 4 tỷ đồng lợi nhuận khác, trong khi cùng kỳ năm trước lỗ hơn 264 triệu đồng. Nhờ khoản thu nhập này, lợi nhuận sau thuế quý III đạt 3 tỷ đồng.
Tính chung 9 tháng, Hanoimilk ghi nhận 585 tỷ đồng doanh thu thuần, tăng 11%. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 14,8 tỷ đồng, tăng khoảng 1% so với cùng kỳ năm trước.
Diễn biến này cho thấy tăng trưởng doanh thu chưa đi cùng sự cải thiện tương ứng về hiệu quả kinh doanh. Đặc biệt, lợi nhuận từ hoạt động chính trong quý III bị thu hẹp đáng kể, trong khi kết quả cuối cùng có sự đóng góp lớn từ khoản lợi nhuận khác.