
Mọi người thường nghĩ gì khi tiền thuê nhà ngang bằng hoặc thậm chí cao hơn tiền trả góp mua nhà?
Câu trả lời chắc hẳn là vay mua nhà. Bởi cùng 1 khoản tiền chi ra hàng tháng, nếu là tiền trả góp mua nhà thì sau vài năm, chúng ta sẽ có tài sản. Đó là điều rõ ràng. Tuy nhiên, không phải ai cũng lựa chọn như vậy. Zhang Nan và chồng (đều sinh năm 1980) là một trong số những gia đình chủ động lựa chọn việc ở thuê dài hạn, ngay cả khi 2 người có mức thu nhập tốt và đủ khả năng mua nhà.
Hiện tại, vợ chồng Zhang Nan đang sống cùng bố mẹ, 2 con và 1 người giúp việc. Vì số lượng thành viên đông nên gia đình phải thuê một căn hộ 4 phòng ngủ, 1 phòng khách với giá 10.000 NDT (khoảng 35 triệu đồng). Trước đó, sau khi sinh con thứ hai, bố mẹ 2 bên từng ra sức khuyên họ mua nhà để có chỗ ở lâu dài. Nhưng Zhang Nan chẳng nghe.
Ảnh minh họa
“Lúc đó bố mẹ đều khuyên chúng tôi mua một căn nhà, nhưng tôi thậm chí còn chẳng nghĩ đến việc đó nên cũng không đi xem nhà hay khảo sát giá nhà. Tôi chỉ đổi từ căn hộ 2 phòng ngủ 1 phòng khách sang căn hộ 4 phòng ngủ, 1 phòng khách mà thôi” - Cô nói.
Ưu tiên lựa chọn khiến cuộc sống thoải mái hơnVới 1 gia đình 5 người lớn (bao gồm cả người giúp việc) và 2 trẻ nhỏ, nếu mua nhà, vợ chồng Zhang Nan cũng phải mua căn hộ 4 phòng ngủ với mức giá hàng trăm đến hàng triệu NDT (hàng chục tỷ đồng). Mặc dù thu nhập của 2 vợ chồng khá tốt, nhưng không đủ để trả mua nhà trả thẳng, điều đó đồng nghĩa với việc họ phải vay ngân hàng. Đây cũng là lý do lớn nhất khiến vợ chồng Zhang Nan từ chối mua nhà.
Hiện tại, bên cạnh tiền thuê nhà, vợ chồng cô còn trả cho người giúp việc 10.000 NDT/tháng (khoảng 35 triệu đồng). Chỉ riêng hai khoản cố định này đã lên tới hơn 20.000 NDT (khoảng 70 triệu đồng) mỗi tháng.
“Nếu mua nhà và gánh khoản vay trả góp, chúng tôi không thể sống thoải mái được như bây giờ” - Zhang Nan nói.
Quan trọng hơn, cô cho rằng thuê nhà tạo ra một phương án dự phòng nếu thu nhập gia đình thay đổi. Nếu một trong hai vợ chồng mất việc, họ sẽ không phải cùng lúc lo lắng về một khoản vay mua nhà lớn.
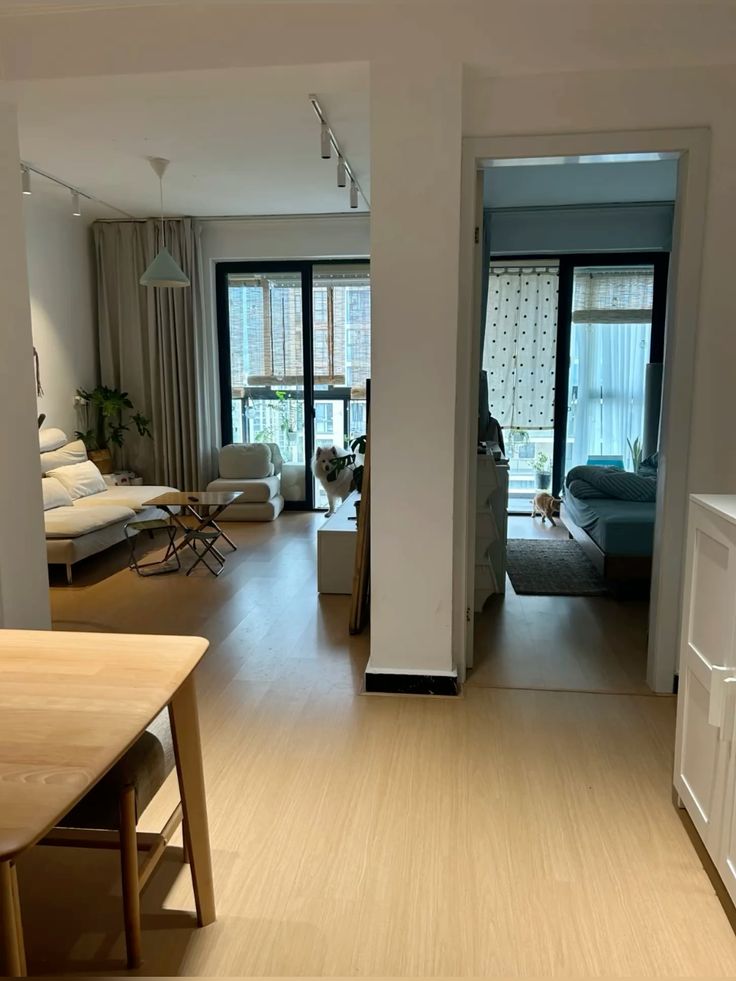
Ảnh minh họa
“Không cần một lúc bỏ ra vài triệu NDT (hàng tỷ đồng) để trả trước, bình thường muốn mua trang sức hay túi xách thì có thể thoải mái mua. Mỗi năm gia đình cũng đưa con đi du lịch nước ngoài. Nếu chẳng may thất nghiệp, chúng tôi cũng không phải lo khoản vay mua nhà khổng lồ” - Zhang Nan nói thêm.
Một thay đổi khác khiến cô càng yên tâm với lựa chọn thuê nhà là thị trường cho thuê đang trở nên ổn định hơn. Zhang Nan cho biết khoảng 2-3 năm gần đây, cô cảm nhận rõ chủ nhà có xu hướng coi trọng những người thuê lâu dài và ổn định. Trước đây, cô từng lo giá thuê tăng mỗi năm hoặc chủ nhà đột ngột bán nhà rồi yêu cầu người thuê chuyển đi. Nhưng hiện tại, tình trạng này ít khiến cô lo lắng hơn. Thậm chí, chủ nhà còn chủ động điều chỉnh giảm tiền thuê vì hiểu rằng để một căn nhà trống trong thời gian dài cũng phát sinh chi phí.
Rũ bỏ áp lực phải mua nhàChia sẻ của Zhang Nan phần nà cho thấy quan niệm “đến tuổi nhất định phải mua nhà” đang dần thay đổi tại Trung Quốc. Theo một báo cáo về thị trường nhà ở cho thuê do Trung tâm Nghiên cứu Bất động sản và Công nghệ tài chính, thuộc Đại học Thanh Hoa công bố năm 2025, Trung Quốc có khoảng 260 triệu người thuê nhà. Tại 40 thành phố trọng điểm được theo dõi, tuổi trung bình của người thuê nhà tăng từ 32,7 tuổi vào năm 2021 lên 34,1 tuổi vào năm 2024. Riêng nhóm trên 35 tuổi chiếm 37,2% người thuê vào năm 2024.
Ảnh minh họa
Đáng chú ý, nhu cầu thuê những căn hộ lớn cũng tăng lên. Trong giai đoạn 2021-2024, tỷ trọng giao dịch thuê căn 1-2 phòng ngủ tại 40 thành phố trọng điểm giảm dần, trong khi căn 3 phòng ngủ và từ 4 phòng ngủ trở lên tăng. Điều này phản ánh sự xuất hiện ngày càng rõ của nhóm khách thuê là gia đình, thay vì chủ yếu là người trẻ độc thân.
Tại Hàng Châu, dữ liệu của Beike Research Institute cho thấy năm 2025, nhóm khách thuê từ 36 tuổi trở lên chiếm 31,4%, tăng 6,8 điểm phần trăm so với năm trước. Nhóm 36-44 tuổi chiếm 21%, vượt tỷ lệ 19,1% của nhóm dưới 25 tuổi.
Với những gia đình như Zhang Nan, thuê nhà không còn đơn thuần là giải pháp tạm thời trước khi đủ tiền mua một căn hộ. Đó có thể là một lựa chọn dài hạn để giữ tiền mặt, giảm áp lực vay nợ và dễ dàng thay đổi nơi ở khi công việc hoặc nhu cầu gia đình thay đổi. Khi việc thuê nhà ngày càng ổn định và nhiều gia đình trung niên bắt đầu chấp nhận cách sống này, chuyện “có sở hữu nhà hay không” cũng dần không còn là tiêu chí duy nhất để đánh giá một gia đình có cuộc sống ổn định.
(Nguồn: Sina)