
Tại họp báo thường kỳ quý III tổ chức chiều 6/10, Bộ Tài chính đã thông tin về đề xuất đánh thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng.
Theo ông Trương Bá Tuấn, chủ trương áp dụng chính sách thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng được đặt ra nhằm thể chế hóa các nghị quyết của Đảng, trong đó có Nghị quyết 21 của Hội nghị Trung ương 3 khóa XIV về định hướng sửa đổi, bổ sung một số chính sách liên quan đến đất đai.
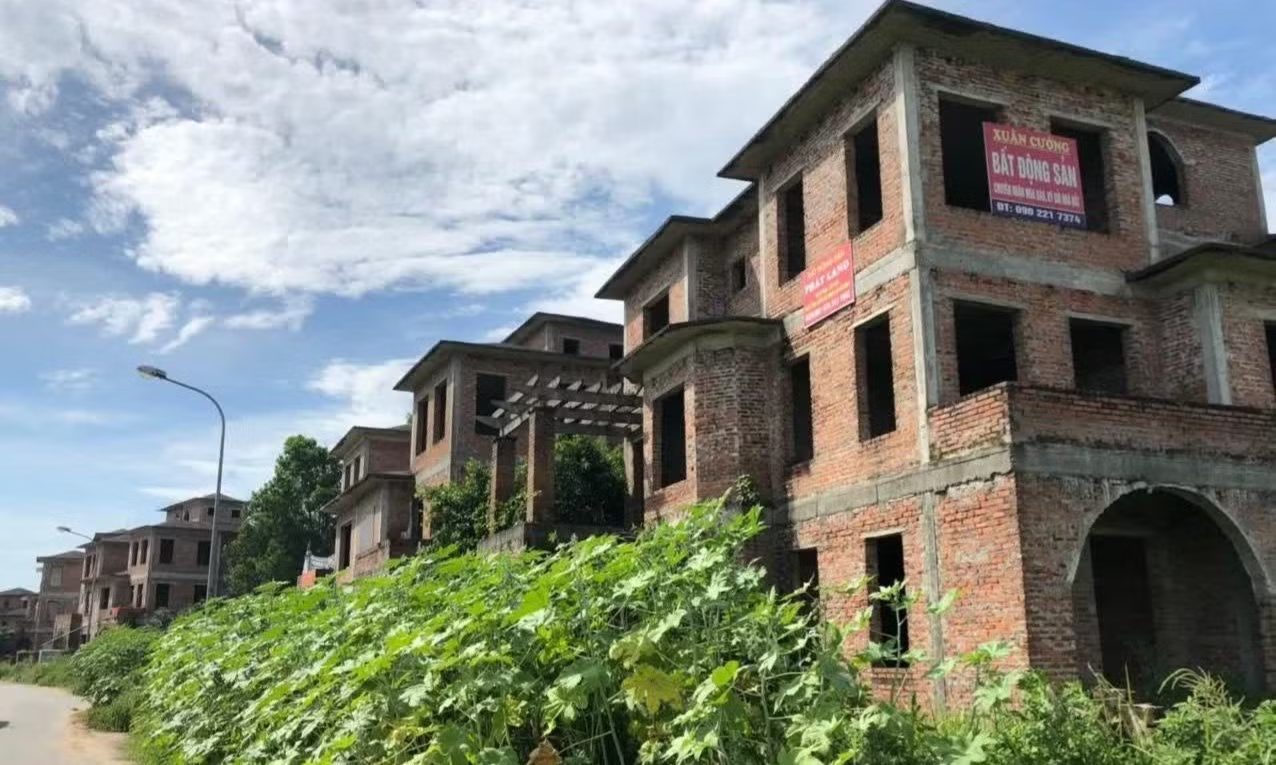
Bộ Tài chính đề xuất áp thuế suất 0,2% với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Ảnh: Phan Thiên.
Bộ Tài chính vừa trình Bộ Tư pháp thẩm định hồ sơ dự án Luật sửa đổi, bổ sung một số điều của các Luật Thuế, gồm thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và thuế sử dụng đất phi nông nghiệp. Dự thảo đề xuất mức thuế 0,2% đối với đất bỏ hoang, đất chậm đưa vào sử dụng hoặc chưa đưa vào sử dụng.
Ông Tuấn cho biết, mức đề xuất này tương đương với mức thuế suất đang được áp dụng đối với đất sử dụng không đúng mục đích trong chính sách thuế sử dụng đất phi nông nghiệp.
Vấn đề được đặt ra là căn cứ nào để xác định một khu đất là bỏ hoang hoặc chậm đưa vào sử dụng?
Theo ông Tuấn, đây là nội dung được nghiên cứu kỹ trong quá trình xây dựng chính sách. Gần đây, tại Thông báo số 289 ngày 28/9, lãnh đạo Chính phủ đã giao Bộ Nông nghiệp và Môi trường rà soát, làm rõ tiêu chí, khái niệm xác định đất bỏ hoang trong hệ thống pháp luật về đất đai, làm căn cứ áp dụng chính sách thuế.
“Trong dự thảo luật mà chúng tôi đang trình Chính phủ, chúng tôi dẫn chiếu theo quy định của pháp luật đất đai”, ông Tuấn nói.
Khi các tiêu chí và căn cứ xác định đất bỏ hoang, đất chậm đưa vào sử dụng được hoàn thiện, đây sẽ là cơ sở để cơ quan thuế áp dụng chính sách thuế đối với từng trường hợp cụ thể.