
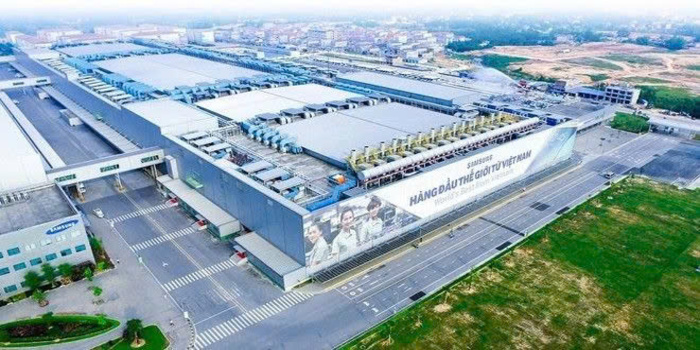
Ảnh minh họa
Năm 2014, Samsung chỉ lựa chọn được 4 doanh nghiệp Việt Nam là nhà cung ứng cấp 1. Đến nay, số lượng doanh nghiệp Việt Nam tham gia chuỗi cung ứng của Samsung đã tăng mạnh, cho thấy năng lực của khu vực công nghiệp hỗ trợ trong nước đã có bước tiến đáng kể.
Bộ Công Thương cho biết, trong trường hợp Samsung là nhà đầu tư nước ngoài lớn nhất tại Việt Nam, đến nay đã có 340 doanh nghiệp Việt Nam là nhà cung ứng cấp 1 và cấp 2, song chủ yếu cung cấp vật tư tiêu hao, bao bì, in ấn và các linh kiện có hàm lượng công nghệ, giá trị gia tăng thấp.
Điều đó cũng phần nào phản ánh một điều: Việt Nam đã có thêm rất nhiều doanh nghiệp tham gia chuỗi cung ứng, nhưng số doanh nghiệp thực sự bước sâu vào những công đoạn có hàm lượng công nghệ và giá trị gia tăng cao vẫn còn hạn chế.
Theo khảo sát và điều tra cơ sở dữ liệu công nghiệp hỗ trợ của Bộ Công Thương (2024), trong phạm vi 7.000 doanh nghiệp hoạt động trong lĩnh vực công nghiệp hỗ trợ, cung cấp hơn 5.000 sản phẩm nguyên vật liệu, phụ tùng, linh kiện cho các ngành ô tô, điện tử, cơ khí, dệt may, da giày (trong đó 2.680 doanh nghiệp trong lĩnh vực cơ khí; 699 doanh nghiệp trong lĩnh vực ô tô; 1.248 doanh nghiệp điện tử; 1.461 doanh nghiệp dệt may và 1.790 doanh nghiệp da giày), khoảng 30% doanh nghiệp công nghiệp hỗ trợ đã tham gia chuỗi cung ứng, chuỗi giá trị toàn cầu (8% cung cấp hoàn toàn cho xuất khẩu, 17% vừa cung cấp trong nước vừa xuất khẩu và khoảng 5% cung cấp cho doanh nghiệp FDI tại Việt Nam).
Bức tranh này cho thấy nền tảng cung ứng trong nước không còn nhỏ, nhưng mức độ tham gia vào chuỗi giá trị toàn cầu vẫn chưa tương xứng với quy mô sản xuất của Việt Nam.
Một số doanh nghiệp Việt Nam có năng lực khá tốt ở các lĩnh vực như khuôn mẫu; linh kiện xe đạp, xe máy; linh kiện cơ khí tiêu chuẩn; dây cáp điện (xuất khẩu dây điện, cáp điện năm 2025 đạt 4,39 tỷ USD, tăng 25,5%); linh kiện nhựa – cao su kỹ thuật; săm lốp.
Khả năng cung ứng trong nước theo từng loại linh kiện (cơ khí, điện – điện tử, nhựa – cao su) cho ngành xe máy đạt 85–95%; cho điện tử gia dụng 30–60% tùy loại linh kiện; nhưng cho ô tô chỉ 15–40%, cho thiết bị đồng bộ 30–45%, cho điện tử tin học – viễn thông 30–50% tùy loại linh kiện và cho công nghiệp công nghệ cao chỉ 5–10% (chỉ tiêu này khác với tỷ lệ nội địa hóa tính theo giá trị sản phẩm cuối cùng).
Khoảng cách này cho thấy bài toán của công nghiệp hỗ trợ Việt Nam hiện không còn đơn thuần là có doanh nghiệp tham gia hay không, mà là doanh nghiệp đang đứng ở đâu trong chuỗi giá trị.
Một số tập đoàn lớn như Viettel, Vingroup, THACO, Hòa Phát đã phát triển mạnh mẽ, trở thành "đầu tàu" dẫn dắt trong lĩnh vực công nghiệp cơ bản, vật liệu, cơ khí và chế tạo, bước đầu hình thành hệ sinh thái nhà cung ứng nội bộ và lan tỏa ra các doanh nghiệp vệ tinh.
Số lượng doanh nghiệp tham gia mới chỉ là một phần của câu chuyện, quan trọng hơn là họ đang cung cấp sản phẩm gì, cho ai và đã đi được đến đâu trong chuỗi giá trị.
Sản phẩm của công nghiệp hỗ trợ là phụ tùng, linh kiện, nguyên liệu, vật liệu, là hàng hóa trung gian, đầu vào cho hoạt động sản xuất sản phẩm cuối cùng. Vì vậy, bất kỳ doanh nghiệp công nghiệp hỗ trợ nào cũng phải tham gia vào chuỗi cung ứng, chuỗi giá trị của một hay một vài doanh nghiệp sản xuất, lắp ráp sản phẩm cuối cùng bằng những hình thức khác nhau, có thể trở thành nhà cung ứng cho các doanh nghiệp sản xuất, lắp ráp trong nước hoặc xuất khẩu cho các doanh nghiệp sản xuất, lắp ráp ở nước ngoài.
Việc trở thành nhà cung cấp cho doanh nghiệp nào nội địa, FDI hay xuất khẩu phụ thuộc trước hết vào năng lực của chính doanh nghiệp công nghiệp hỗ trợ.
Thực tế cho thấy phần lớn doanh nghiệp vẫn đang đứng ở những mắt xích tương đối gần thị trường trong nước. Cũng theo phạm vi khảo sát 7.000 doanh nghiệp của Bộ Công Thương về ngành công nghiệp hỗ trợ (2024), 75% doanh nghiệp cung cấp hoàn toàn cho thị trường trong nước, trong đó cung cấp cho FDI chiếm khoảng 5%; khoảng 8% doanh nghiệp cung cấp hoàn toàn cho thị trường xuất khẩu và 17% doanh nghiệp còn lại vừa cung cấp cho thị trường trong nước, vừa xuất khẩu.
Như vậy, có thể nói khoảng 30% doanh nghiệp công nghiệp hỗ trợ đã tham gia chuỗi cung ứng, chuỗi giá trị toàn cầu.
Tuy nhiên, mức độ tham gia này cũng có sự khác biệt rất lớn giữa các ngành. Trong ngành dệt may, da giày, 64% doanh nghiệp công nghiệp hỗ trợ cung cấp cho thị trường trong nước, trong đó 3% cung cấp cho doanh nghiệp FDI; 9% xuất khẩu và 27% cung cấp cho cả hai thị trường. Ở ngành cao su, nhựa, hóa chất, số doanh nghiệp cung cấp cho thị trường trong nước chiếm 52%, chỉ 4% hoàn toàn cho xuất khẩu, trong khi 44% còn lại cung cấp cho cả hai thị trường.
Đáng chú ý hơn là ngành điện tử, lĩnh vực gắn với những tập đoàn FDI lớn và có mức độ hội nhập chuỗi cung ứng cao, cũng cho thấy sự phân hóa rõ rệt: 44% doanh nghiệp cung cấp cho thị trường trong nước, trong đó 22% cung cấp hoàn toàn cho FDI; 16% cung cấp cho thị trường xuất khẩu và 40% cung cấp cho cả thị trường trong nước và xuất khẩu.
Trong khi đó, ở ngành cơ khí, ô tô, tới 83% doanh nghiệp hoàn toàn cung cấp cho thị trường nội địa, chỉ 3% doanh nghiệp có doanh thu hoàn toàn từ xuất khẩu và 14% doanh nghiệp có doanh thu từ cả hai thị trường.
Những con số này cho thấy bài toán của công nghiệp hỗ trợ Việt Nam không chỉ nằm ở việc tăng số lượng nhà cung ứng, mà còn là nâng năng lực để doanh nghiệp có thể bước lên những tầng cao hơn của chuỗi cung ứng, từ cung cấp đầu vào đơn giản đến làm chủ linh kiện, công nghệ và sản phẩm có giá trị gia tăng lớn hơn.