
CTCP Chứng khoán Vietcap (Vietcap, HoSE: VCI) ghi nhận lợi nhuận sau thuế 9 tháng đầu năm 2026 đạt 958,7 tỷ đồng, tăng 6,6% so với cùng kỳ năm trước. Dù vậy, kết quả quý III/2026 có dấu hiệu chững lại khi lợi nhuận sau thuế giảm 12,6% còn 367 tỷ đồng.
Trong quý III/2026, doanh thu hoạt động của Vietcap đạt 1.304 tỷ đồng, giảm 9,6% so với cùng kỳ. Chi phí hoạt động giảm 41% xuống 402,8 tỷ đồng, nhưng chi phí tài chính tăng hơn gấp đôi lên gần 452 tỷ đồng, chủ yếu do chi phí lãi vay tăng 101% đạt 385 tỷ đồng.
Kết quả, lợi nhuận trước thuế đạt 426,8 tỷ đồng, giảm 17,8% so với quý III/2025. Mức giảm của lợi nhuận sau thuế thấp hơn nhờ thuế thu nhập doanh nghiệp thực tế phải chịu giảm so với cùng kỳ.
Xét về cơ cấu, cho vay ký quỹ (margin) trở thành nguồn thu lớn nhất của Vietcap trong quý III/2026.
Lãi từ hoạt động cho vay và phải thu đạt 472 tỷ đồng, tăng 50,5% so với cùng kỳ, đóng góp khoảng 36% doanh thu hoạt động so với mức 22% một năm trước.
Ngược lại, lãi từ tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) giảm 56% còn 294 tỷ đồng. Doanh thu môi giới chứng khoán cũng giảm gần một nửa xuống 186,9 tỷ đồng trong bối cảnh thị trường giao dịch kém sôi động hơn.
Theo giải trình của doanh nghiệp, giá trị giao dịch toàn thị trường giảm hơn 57%, trong khi VN-Index giảm 4,9% trong quý III/2026. Đáng chú ý, chi phí môi giới vẫn ở mức 172,6 tỷ đồng, khiến phần chênh lệch giữa doanh thu và chi phí của mảng này chỉ còn khoảng 14,3 tỷ đồng.
Ở chiều ngược lại, lãi từ các tài sản tài chính sẵn sàng để bán (AFS) tăng từ 59 tỷ đồng lên 199,7 tỷ đồng. Diễn biến này góp phần bù đắp sự suy giảm của nguồn thu FVTPL.
Một điểm đáng chú ý khác là doanh thu tư vấn tài chính đạt 128 tỷ đồng, so với 6 tỷ đồng cùng kỳ. Mức tăng này diễn ra trong quý có các thương vụ IPO đáng chú ý, trong đó Vietcap tham gia tư vấn đợt chào bán cổ phiếu của Điện Máy Xanh và DatVietVAC.
Lũy kế 9 tháng, doanh thu hoạt động của Vietcap đạt 3.887 tỷ đồng, tăng 12,5%. Động lực chính vẫn đến từ thu nhập cho vay margin tăng 62,9% lên gần 1.350 tỷ đồng, cùng lãi AFS tăng mạnh. Trong khi đó, lãi FVTPL giảm 35,5% còn 1.036 tỷ đồng.
Lợi nhuận trước thuế đạt 1.101 tỷ đồng, tăng nhẹ 1,5% và lợi nhuận sau thuế đạt 958,7 tỷ đồng. Với mục tiêu lợi nhuận trước thuế cả năm 2.300 tỷ đồng, doanh nghiệp đã thực hiện khoảng 48% kế hoạch sau ba quý.
Tại ngày 30/9/2026, tổng tài sản của Vietcap đạt 40.401 tỷ đồng, tăng 12,2% so với đầu năm. Cho vay margin và ứng trước tiền bán đạt 17.307 tỷ đồng, chiếm 42,8% tổng tài sản và tăng nhẹ 7,1%.
Danh mục tài sản tài chính ghi nhận thông qua lãi/lỗ đạt 4.237 tỷ đồng, gần gấp đôi đầu năm. Trong đó, trái phiếu Chính phủ có giá trị khoảng 2.130 tỷ đồng, còn trái phiếu chưa niêm yết đạt 1.730 tỷ đồng, tăng khoảng 2,7 lần.
Trong khi đó, giá gốc danh mục AFS tăng từ khoảng 9.940 tỷ đồng lên 12.574 tỷ đồng. Tuy nhiên, lãi chưa thực hiện ròng của danh mục giảm từ 3.368 tỷ đồng đầu năm xuống còn khoảng 1.044 tỷ đồng vào cuối tháng 9/2026.
Một số khoản đầu tư ghi nhận chênh lệch âm giữa giá gốc và giá trị thị trường, đáng chú ý là KDH với mức âm khoảng 402 tỷ đồng và FPT khoảng 216 tỷ đồng. Ở chiều ngược lại, khoản đầu tư vào IDP vẫn có lãi chưa thực hiện khoảng 1.668 tỷ đồng, chiếm phần lớn mức lãi chưa thực hiện còn lại của danh mục AFS.
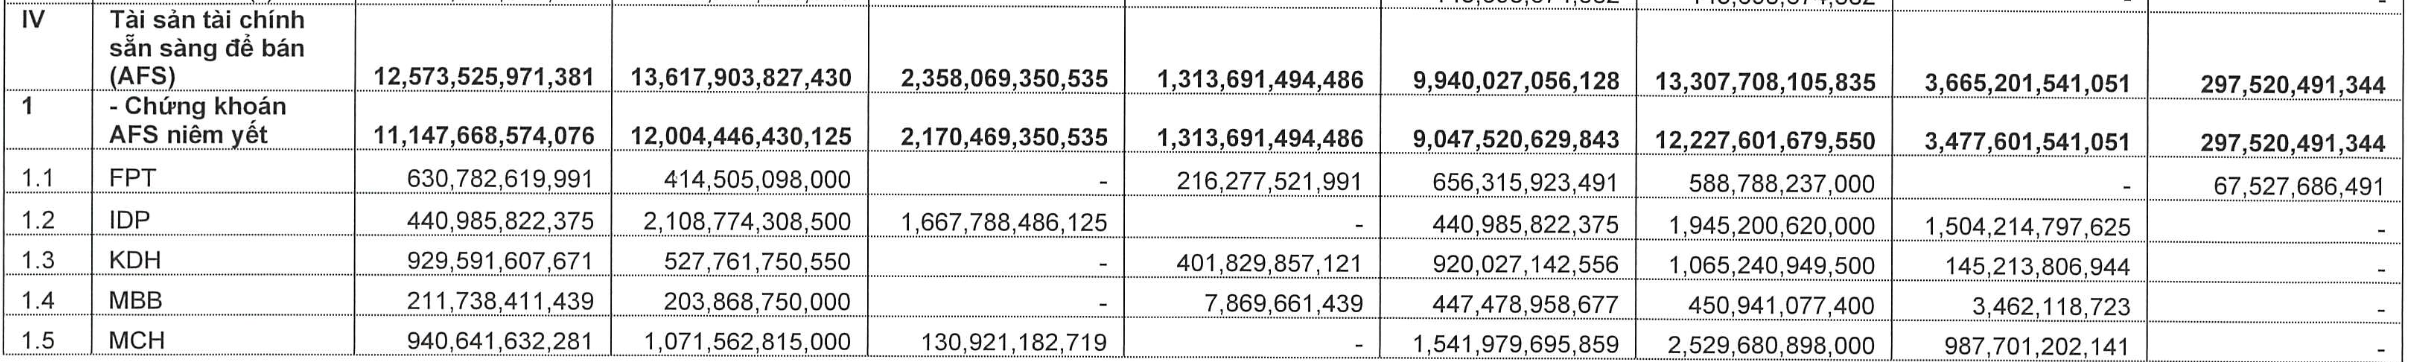
Một số khoản đầu tư ghi nhận chênh lệch âm giữa giá gốc và giá trị thị trường của Vietcap (Ảnh: BCTC).
Áp lực từ danh mục đầu tư thể hiện rõ hơn khi khoản lỗ đánh giá lại AFS ghi nhận qua thu nhập toàn diện khác (OCI) lên tới 1.858,6 tỷ đồng trong 9 tháng, so với mức lỗ 1.047,9 tỷ đồng cùng kỳ. Khoản lỗ này không được ghi nhận trực tiếp vào lợi nhuận sau thuế nhưng làm giảm vốn chủ sở hữu.
Đến cuối quý III/2026, vốn chủ sở hữu của Vietcap còn 16.948 tỷ đồng, giảm khoảng 1.062 tỷ đồng so với đầu năm, dù công ty vẫn có lãi trong kỳ. Nguyên nhân chính là khoản lỗ đánh giá lại danh mục AFS, cùng với việc chi trả cổ tức bằng tiền mặt.
Ở phía nguồn vốn, dư nợ vay ngắn hạn tăng 41% lên 22.709 tỷ đồng. Đáng chú ý, vay từ các ngân hàng nước ngoài đạt 11.622 tỷ đồng, tăng hơn 172% so với đầu năm và chiếm khoảng 51% tổng dư nợ vay.
Việc mở rộng nguồn vốn vay giúp công ty có thêm nguồn lực cho hoạt động cho vay và đầu tư, nhưng đồng thời kéo theo chi phí tài chính tăng nhanh. Riêng trong 9 tháng, chi phí lãi vay đạt 976 tỷ đồng, tăng 92% so với cùng kỳ.
Dòng tiền kinh doanh trong kỳ âm khoảng 6.185 tỷ đồng, chủ yếu liên quan đến việc gia tăng đầu tư tài sản tài chính và cho vay. Trong khi đó, dòng tiền từ hoạt động vay ròng tăng khoảng 6.645 tỷ đồng, gần tương ứng với phần thâm hụt kể trên.