
Khi hợp đồng thuê nhà sắp hết hạn, Jimmy Lau - Một nhân viên ngành IT tại Hong Kong (Trung Quốc), đứng trước bài toán quen thuộc của nhiều người: Tiếp tục ở thuê hay mua một căn nhà cho riêng mình. Sau khi cân nhắc chi phí, anh quyết định xuống tiền mua căn hộ trị rộng 44m2 ở Kowloon Bay với giá 4,68 triệu HKD (khoảng 15,4 tỷ đồng) vào cuối tháng 7 năm nay.
Theo Lau, mức tiền thuê khi đó đã trở nên quá cao. Gia đình cũng khuyên anh cân nhắc mua nhà thay vì tiếp tục trả tiền thuê trong thời gian dài. Đây trở thành một trong những yếu tố khiến anh bắt đầu tìm kiếm căn hộ phù hợp.
Sau khi xem xét các lựa chọn, Lau quyết định dùng trả trước 1,404 triệu HKD (khoảng 4,6 tỷ đồng) - tương đương 30% giá trị căn hộ. Phần còn lại được anh vay ngân hàng với thời hạn 30 năm. Khoản vay dài hạn đồng nghĩa Lau sẽ phải duy trì nghĩa vụ tài chính trong nhiều năm, nhưng đổi lại, anh có một căn hộ cố định để ở thay vì phải phụ thuộc vào các lần gia hạn hợp đồng thuê. Đây cũng là điểm khác biệt quan trọng giữa hai lựa chọn mà anh phải cân nhắc.
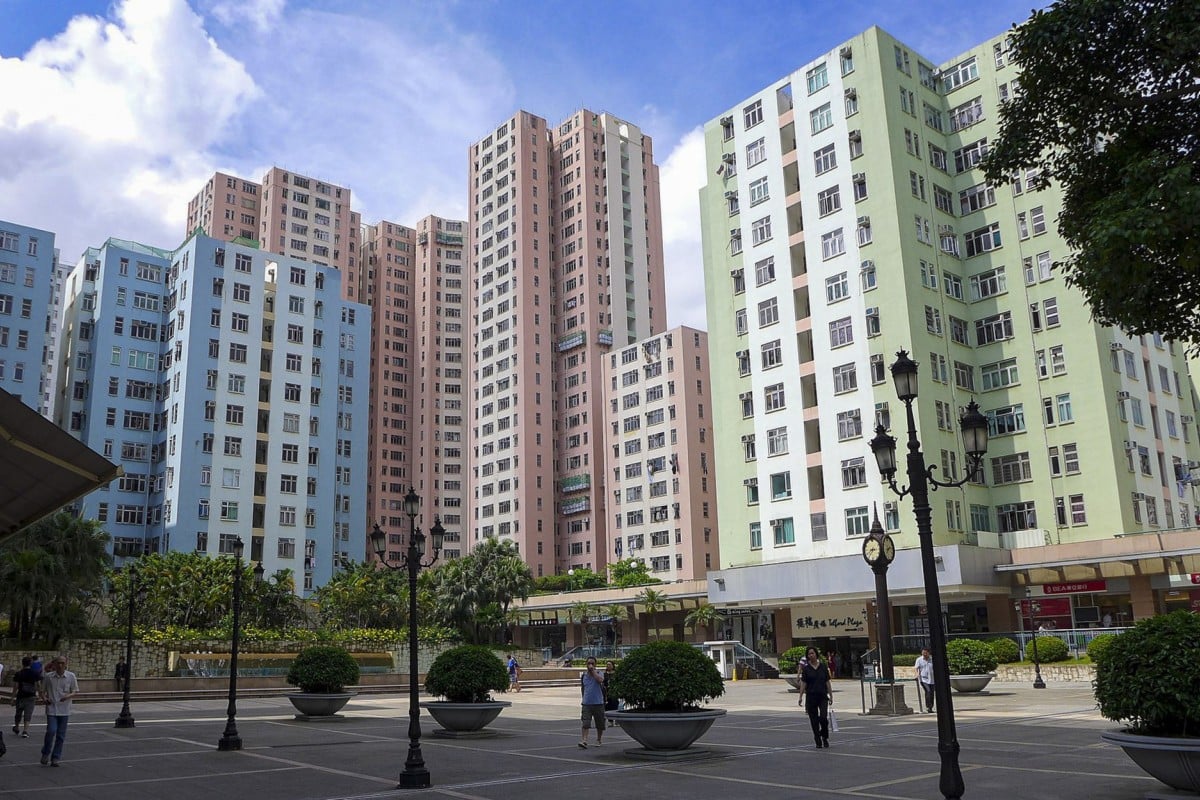
Ảnh minh họa
Nếu tiếp tục thuê, Lau ước tính sẽ phải trả khoảng 15.500 HKD/tháng (khoảng 51,3 triệu đồng) cho một căn hộ tương tự. Trong khi đó, khoản trả góp cho căn nhà mới chỉ dừng lại ở mức 14.300 HKD/tháng (khoảng 47,3 triệu đồng). Mức chênh lệch là 1.200 HKD/tháng (khoảng 3,9 triệu đồng) nhưng nếu cứ ở thuê mãi, Lau sẽ chẳng bao giờ có tài sản. Chưa kể, tiền thuê nhà hàng tháng còn cao hơn tiền trả góp vay mua nhà, đồng thời, Lau cũng có thể trả trước 30% giá trị căn hộ. Vì những lý do đó, không quá khó hiểu khi Lau mua nhà dù phải vay ngân hàng tới 30 năm.
Tuy nhiên, mua nhà cũng khiến Lau phải chấp nhận một số ràng buộc mà trước đây anh chưa nghĩ tới. Trước đây, Lau có thể thoải mái chuyển sang căn hộ khác khi công việc thay đổi, hoặc bản thân anh muốn trải nghiệm sống ở 1 khu vực mới. Còn bây giờ thì khác. Bên cạnh đó, khoản trả góp hàng tháng không phải toàn bộ chi phí của việc sở hữu một căn hộ. Chủ nhà còn phải tính đến phí quản lý, bảo trì, sửa chữa và các khoản chi khác liên quan đến căn hộ. Với khoản vay kéo dài 30 năm, diễn biến lãi suất cũng là yếu tố cần được tính đến trong kế hoạch tài chính.
Dù vậy, bối cảnh thị trường thuê nhà tại Hong Kong (Trung Quốc) khiến lựa chọn của Lau trở hợp lý. Chỉ số Centa-City Rental Index (CRI), theo dõi giá thuê các căn hộ nhà ở tư nhân đã qua sử dụng, tăng từ 129,57 điểm vào đầu năm 2026 lên 136,34 điểm vào tháng 7. Điều đó đồng nghĩa với việc ngày càng nhiều người thuê nhà và giá nhà thuê sẽ càng cao.
Với những người đang ở thuê, mỗi lần hợp đồng kết thúc có thể trở thành một thời điểm phải tính toán lại. Nếu tiền thuê tăng trong khi giá nhà và điều kiện vay có sự thay đổi, khoảng cách giữa “tiếp tục thuê” và “mua nhà” có thể không còn giống như vài năm trước.
Ảnh minh họa
Trường hợp của Lau phản ánh một cách tiếp cận khá thực tế với bài toán nhà ở: Thay vì chỉ nhìn vào giá bán của căn hộ, anh đặt nó cạnh khoản tiền mình phải bỏ ra cho chỗ ở mỗi tháng. Khoản trả trước lớn là rào cản ban đầu, nhưng sau khi cân đối với tiền thuê dự kiến, anh cho rằng việc mua nhà phù hợp hơn với kế hoạch của mình.
Câu chuyện này cũng cho thấy thuê nhà và mua nhà không phải hai lựa chọn có đáp án giống nhau với mọi người. Người ưu tiên sự linh hoạt có thể coi thuê nhà là phương án phù hợp, trong khi người đã có khoản tiền tích lũy, xác định ở lâu dài và chấp nhận khoản vay nhiều năm có thể quan tâm nhiều hơn đến việc sở hữu.
Với Lau, thời điểm hợp đồng thuê sắp hết hạn đã trở thành bước ngoặt. Thay vì ký tiếp một hợp đồng mới, anh dùng khoản tiền tích lũy để mua căn hộ đầu tiên và chuyển từ vị trí người thuê sang chủ nhà. Quyết định này xuất phát từ một phép tính khá cụ thể về chi phí chỗ ở, nhưng phía sau đó vẫn là câu hỏi lớn hơn mà nhiều người Hong Kong phải cân nhắc: Nên trả tiền cho một nơi mình đang sống, hay dành khoản tiền đó cho một tài sản mà mình có thể sở hữu về lâu dài?
(Nguồn: SCMP)